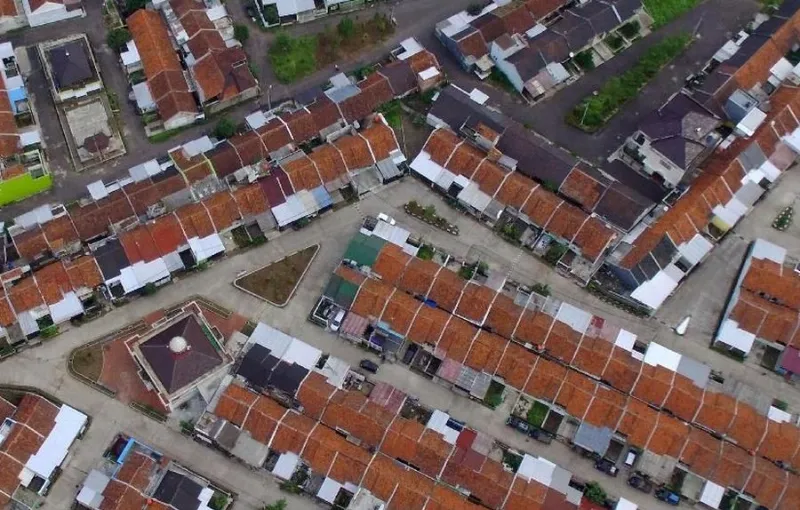
bytedaily - Melansir laporan cnnindonesia.com, pemerintah menyiapkan stimulus sektor perumahan untuk mendukung pertumbuhan ekonomi pada 2027. Programnya mencakup KPR bersubsidi berbunga 6 persen bagi masyarakat berpenghasilan tetap sekitar Rp17 juta per bulan yang membeli rumah seharga hingga Rp500 juta.
Pemerintah juga memperpanjang fasilitas Pajak Pertambahan Nilai Ditanggung Pemerintah (PPN DTP) hingga 2027 untuk rumah dengan harga maksimal Rp2 miliar. Untuk rumah berharga sampai Rp5 miliar, PPN DTP berlaku atas bagian harga hingga Rp2 miliar. Juru Bicara Kementerian Koordinator Bidang Perekonomian Haryo Limanseto menyatakan program lanjutan untuk kuartal IV 2026 dan 2027 dirancang guna menjaga daya beli, meningkatkan daya saing pekerja, serta menopang keberlanjutan dunia usaha.
Ekonom CORE Indonesia Yusuf Rendy Manilet menilai bunga KPR 6 persen dapat mendorong permintaan rumah, meski dampaknya diperkirakan moderat. Dibandingkan rata-rata bunga KPR sekitar 7,44 persen, selisihnya sekitar 1,4 poin. Untuk pinjaman Rp450 juta dengan tenor 20 tahun, cicilan diperkirakan turun dari sekitar Rp3,6 juta menjadi Rp3,2 juta per bulan, atau menghemat sekitar Rp385 ribu.
Menurut Yusuf, manfaat penurunan bunga akan lebih terasa jika tingkat 6 persen berlaku sepanjang masa kredit, bukan hanya pada periode awal. Namun, ia mengingatkan bahwa harga bahan bangunan, perizinan, uang muka, dan daya beli juga menjadi kendala bagi calon pembeli rumah.
Yusuf menyebut kredit properti perbankan masih tumbuh cukup tinggi, sementara penjualan rumah baru belum pulih kuat. Ia menilai situasi ini menunjukkan bahwa persoalan pasar juga terkait kemampuan dan kesiapan masyarakat mengambil keputusan membeli rumah. Kelompok menengah menghadapi ketidakpastian pendapatan dan biaya hidup, sedangkan pekerja informal memiliki kendala dalam mengakses kredit dan menyediakan uang muka.
Program yang bersifat sementara dan memiliki kuota, menurut Yusuf, dapat mendorong sebagian orang mempercepat pembelian yang sudah direncanakan. Tambahan pembeli baru kemungkinan lebih terbatas, kecuali bagi mereka yang sebelumnya terkendala kemampuan membayar cicilan. Ia menyarankan agar stimulus diarahkan kepada pembeli rumah pertama dan kelompok yang sebelumnya kesulitan memenuhi kemampuan bayar.
Yusuf juga melihat risiko kenaikan harga rumah, tetapi dampaknya lebih mungkin terjadi di tingkat lokal daripada nasional. Daerah dengan pasokan rumah yang memadai dinilai dapat menyerap kenaikan permintaan, sementara keterbatasan lahan di kota besar berpotensi membuat sebagian manfaat bunga KPR yang lebih rendah tercermin pada harga rumah.